Bank of Baroda Personal Loan

Bank of Baroda Personal Loan: બેંક ઓફ બરોડા (BOB) એ ભારતની અગ્રણી જાહેર ક્ષેત્રની બેંકોમાંની એક છે, જે ઓછા વ્યાજ દરે અને સરળ શરતો સાથે પર્સનલ લોન ઓફર કરે છે. જો તમે ₹5,00,000 ની પર્સનલ લોન લેવાનું વિચારી રહ્યા છો, તો નીચે આપેલી માહિતી તમને સંપૂર્ણ વિગતો આપશે.

બેંક ઓફ બરોડા પર્સનલ લોનની મુખ્ય વિશેષતાઓ
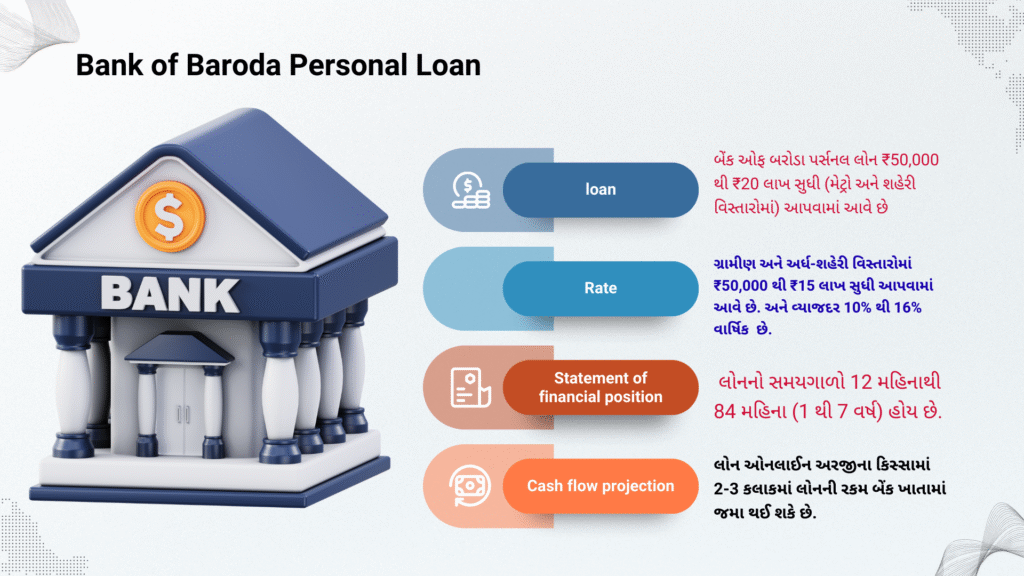
બેંક ઓફ બરોડા પર્સનલ લોન ₹50,000 થી ₹20 લાખ સુધી (મેટ્રો અને શહેરી વિસ્તારોમાં) આપવામાં આવે છે.ગ્રામીણ અને અર્ધ-શહેરી વિસ્તારોમાં ₹50,000 થી ₹15 લાખ સુધી આપવામાં આવે છે. અને વ્યાજદર 10% થી 16% વાર્ષિક (CIBIL સ્કોર અને અન્ય પરિબળો પર આધારિત) હોય છે. લોનનો સમયગાળો 12 મહિનાથી 84 મહિના (1 થી 7 વર્ષ) હોય છે. લોનની પ્રોસેસિંગ ફી રકમના 1% થી 2% (ન્યૂનતમ ₹1,000 અને મહત્તમ ₹10,000) હોય છે. લોન ઓનલાઈન અરજીના કિસ્સામાં 2-3 કલાકમાં લોનની રકમ બેંક ખાતામાં જમા થઈ શકે છે. આ એક અનસિક્યોર્ડ લોન છે, એટલે કોઈ જામીન અથવા ગેરંટીની જરૂર નથી.

બેંક ઓફ બરોડા પર્સનલ લોન માટે પાત્રતા માપદંડ
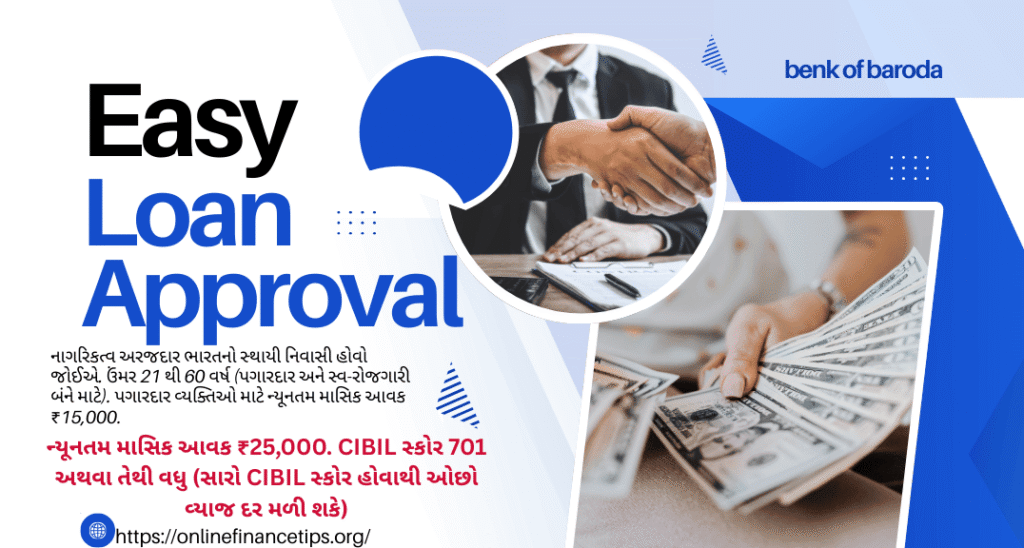
  • નાગરિકત્વ અરજદાર ભારતનો સ્થાયી નિવાસી હોવો જોઈએ. ઉંમર 21 થી 60 વર્ષ (પગારદાર અને સ્વ-રોજગારી બંને માટે). પગારદાર વ્યક્તિઓ માટે ન્યૂનતમ માસિક આવક ₹15,000.
  • સ્વ-રોજગારી ધરાવતા વ્યક્તિઓ માટે ન્યૂનતમ માસિક આવક ₹25,000. CIBIL સ્કોર 701 અથવા તેથી વધુ (સારો CIBIL સ્કોર હોવાથી ઓછો વ્યાજ દર મળી શકે). લોન લેનારને બેંક ઓફ બરોડામાં ખાતું હોવું જરૂરી નથી, પરંતુ ખાતું હોવું ફાયદાકારક છે. ખાતું આધાર કાર્ડ અને મોબાઈલ નંબર સાથે લિંક હોવું જોઈએ. પગારદાર વ્યક્તિઓ માટે ઓછામાં ઓછું 1 વર્ષનો સતત રોજગાર અને સ્વ-રોજગારી ધરાવતા વ્યક્તિઓ માટે ઓછામાં ઓછું 1 વર્ષનો અનુભવ.
બેંક ઓફ બરોડા પર્સનલ લોન માટે જરૂરી દસ્તાવેજો
  • આધાર કાર્ડ
  • પાન કાર્ડ.
  • આવકનો પુરાવો(પગારદાર માટે: છેલ્લા 3 મહિનાના પગારની સ્લિપ અથવા બેંક સ્ટેટમેન્ટ).
  • સ્વ-રોજગારી માટે ITR (ઈન્કમ ટેક્સ રિટર્ન) અથવા અન્ય આવકના પુરાવા.
  • બેંક પાસબુકની નકલ અથવા બેંક સ્ટેટમેન્ટ.
  • મોબાઈલ નંબર બેંક ખાતા સાથે લિંક.
  • સહી (Signature) અરજી ફોર્મ પર.
  • ઈમેલ આઈડી (જો ઓનલાઈન અરજી કરવી હોય તો).
બેંક ઓફ બરોડા પર્સનલ લોન માટે ઓનલાઈન અરજી પ્રક્રિયા

Pan Card Rules 2025: પાન કાર્ડ આધાર કાર્ડ સાથે લિંક કરવું ફરજિયાત છે.આજથી લાગુ થયા નવા નિયમો

  • “Personal Loan” વિકલ્પ પર ક્લિક કરો.
  • લોનની રકમ અને સમયગાળો પસંદ કરી EMI ગણતરી કરો. “Proceed” બટન પર ક્લિક કરો અને મોબાઈલ નંબર દાખલ કરો.
  • મોબાઈલ પર આવેલ OTP દાખલ કરો.
  • આધાર નંબર દાખલ કરી વેરિફિકેશન પૂર્ણ કરો.
  • જરૂરી વિગતો ભરો અને દસ્તાવેજો અપલોડ કરો.
  • ઈ-કોન્ટ્રાક્ટ પર સહી કરો.
  • અરજી સબમિટ કર્યા પછી, 2-3 કલાકમાં લોનની રકમ તમારા બેંક ખાતામાં જમા થઈ શકે છે.

નોંધ: લોનની શરતો, વ્યાજ દર અને અન્ય ચાર્જમાં બેંક દ્વારા સમયાંતરે ફેરફાર થઈ શકે છે. ચોક્કસ વિગતો માટે બેંકની શાખા અથવા વેબસાઈટની મુલાકાત લો.

8th Pay Commission / ગ્રેડ-પેના હિસાબથી કેટલી વધી શકે તમારી સેલરી? જુઓ Level 1થી 7 સુધીનું કેલ્ક્યુલેશન

PM Mudra Loan Scheme 2025

પર્સનલ લોન વિશે વધુ જાણો? ક્યારેય રિજેક્ટ નહીં થાય

પર્સનલ લોન વિશે વધુ જાણો? ક્યારેય રિજેક્ટ નહીં થાય

Why are personal loans often rejected? These 5 reasons are responsible પર્સનલ લોન વિશે વધુ જાણો? ક્યારેય રિજેક્ટ નહીં થાય

Personal loan એક એવો સમય હતો જ્યારે લોકો બેંકમાં સરળતાથી લોન મળતી નહોતી. પરંતુ આજે લોકો મોટા તો ઠીક નાના ખર્ચા માટે પણ લોન લેવા માટે તૈયાર થઈ જાય છે. આજના સમયમાં પર્સનલ લોન લેવાનું ચલણ વધ્યું છે.

પરંતુ કેટલાક કારણોસર બેંક પર્સનલ લોનની અરજીને ફગાવી દે છે. ત્યારે પર્સનલ લોનની અરજી રદ થવા પાછળ કયા કારણો જવાબદાર છે? આવો જાણીએ.

અસ્વીકારના કારણો:

 ઓછો ક્રેડિટ સ્કોર: ખરાબ ક્રેડિટ ઇતિહાસ અથવા ઓછો ક્રેડિટ સ્કોર અસ્વીકાર તરફ દોરી શકે છે.

 અપૂરતી આવક: જો તમારી આવક લોન ચૂકવવા માટે પૂરતી ન હોય, તો ધિરાણકર્તા તમારી અરજી નકારી શકે છે.

ઉચ્ચ દેવું-થી-આવક ગુણોત્તર: જો તમારી પાસે પહેલેથી જ વધુ દેવું છે, તો ધિરાણકર્તા બીજી લોન મંજૂર કરવામાં ખચકાટ અનુભવી શકે છે.

ખોટો અથવા અપૂર્ણ દસ્તાવેજીકરણ: જો તમારા દસ્તાવેજો અપૂર્ણ અથવા ખોટા હોય, તો ધિરાણકર્તા તમારી અરજી નકારી શકે છે.

નોકરી સ્થિરતા: જો તમે સ્વ-રોજગાર છો અથવા અસ્થિર નોકરી ધરાવો છો, તો ધિરાણકર્તા તમને ઉચ્ચ જોખમ ધરાવતા ઉધાર લેનારા તરીકે જોઈ શકે છે.

આગળ શું કરવું:
  • અસ્વીકારનું કારણ તપાસો: ધિરાણકર્તાને અસ્વીકારનું ચોક્કસ કારણ પૂછો, જેથી તમે તે ક્ષેત્રને સુધારવા પર કામ કરી શકો.
  •  તમારા ક્રેડિટ સ્કોરમાં સુધારો: સમયસર બિલ ચૂકવવા, દેવું ઘટાડવા અને નવી ક્રેડિટ પૂછપરછ ટાળવા પર ધ્યાન કેન્દ્રિત કરો.
  • તમારી આવક વધારો: બાજુની નોકરી લેવાનું, પગારમાં વધારો કરવાની માંગણી કરવાનું અથવા વધારાના આવકના સ્ત્રોતો શોધવાનું વિચારો.
  • દેવું ઘટાડો: ઊંચા વ્યાજનું દેવું ચૂકવો અને તમારા દેવા-થી-આવક ગુણોત્તરને ઘટાડવા પર કામ કરો.
  • અલગ ધિરાણકર્તા સાથે ફરીથી અરજી કરો: જો એક ધિરાણકર્તા તમને નકારે છે, તો વધુ ઉદાર માપદંડ ધરાવતા અલગ ધિરાણકર્તા સાથે અરજી કરવાનો પ્રયાસ કરો.
CIBIL સ્કોર ઘટે નહીં તેનું ધ્યાન રાખો

કોઈપણ અરજી માટે પૂરતા દસ્તાવેજો હોવા જરૂરી છે. બેંકમાં લોનની અરજી માટે પણ આ જ વાત લાગુ પડે છે. અધૂરા અથવા ખોટી માહિતીવાળા દસ્તાવેજવાળી અરજીને બેંક તરત ફગાવી શકે છે. પર્સનલ લોનની અરજી માટે સેલરી સ્લિપ, પાન કાર્ડ, આધાર કાર્ડ, એડ્રેસ પ્રુફ, જોબ વેરિફિકેશન જેવા દસ્તાવેજો મહત્ત્વના હોય છે.

8th Pay Commission / ગ્રેડ-પેના હિસાબથી કેટલી વધી શકે તમારી સેલરી? જુઓ Level 1થી 7 સુધીનું કેલ્ક્યુલેશન

આ દસ્તાવેજોમાં કોઈ ભૂલ ન હોય તેનું પણ ખાસ ધ્યાન રાખવું જરૂરી છે. કેટલાક લોકો એક સાથે અનેક બેંકોમાં પર્સનલ લોન માટે અરજી કરતા હોય છે. આનાથી એવું સાબિત થાય છે કે, તમે નાણાકીય રીતે મજબૂત નથી. તમારી અરજીને લઈને બેંક CIBIL સ્કોર ચેક કરે છે. આવા સંજોગોમાં તમારા CIBIL સ્કોરમાં ઘટાડો જોવા મળે છે. જે અરજી રિજેક્ટ થવાનું કારણ બની શકે છે.

Pan Card Rules 2025: પાન કાર્ડ આધાર કાર્ડ સાથે લિંક કરવું ફરજિયાત છે.આજથી લાગુ થયા નવા નિયમો

તમારી આવક સ્થિર રાખવાનો પ્રયત્ન કરો

પછી ભલે તમારો પગાર સારો કેમ ન હોય. આ સિવાય જો તમે તમારી આવક કરતા વધારે રૂપિયાની લોન માંગો તો પણ તમારી અરજી રદ થઈ શકે છે. જો તમારો પગાર રૂ. 50,000 હોય અને તમે રૂ. 10000ની લોન લઈ રહ્યા છો. તો આગામી સમયમાં બેંક તમને રૂ. 20000ની લોન પણ આપી શકે છે.

મંજૂરીની શક્યતા વધારવા માટેની ટિપ્સ:

  •  મજબૂત ક્રેડિટ પ્રોફાઇલ બનાવો: સમયસર ચુકવણી કરો અને ક્રેડિટ ઉપયોગ ઓછો રાખો.
  • સચોટ દસ્તાવેજીકરણ પ્રદાન કરો: ખાતરી કરો કે બધા દસ્તાવેજો સંપૂર્ણ અને સચોટ છે.
  •  યોગ્ય ધિરાણકર્તા પસંદ કરો: સંશોધન કરો અને તમારી નાણાકીય પરિસ્થિતિ અને ક્રેડિટ પ્રોફાઇલને અનુરૂપ ધિરાણકર્તા પસંદ કરો.
  • સહ-અરજદારનો વિચાર કરો: જો તમારી પાસે ખરાબ ક્રેડિટ ઇતિહાસ હોય, તો સારા ક્રેડિટ સ્કોર ધરાવતા સહ-અરજદાર સાથે અરજી કરવાનું વિચારો.

અસ્વીકારના કારણોને સમજીને અને તમારી નાણાકીય પરિસ્થિતિ સુધારવા માટે પગલાં લઈને, તમે ભવિષ્યમાં વ્યક્તિગત લોન માટે મંજૂરી મેળવવાની તમારી શક્યતાઓ વધારી શકો છો.

PM Mudra Loan Scheme 2025

ઘરેથી જ મેળવો ₹90,000 નો લોન – SBI e Mudra Loan 2025 ની સંપૂર્ણ માહિતી

ઘરેથી જ મેળવો ₹90,000 નો લોન – SBI e Mudra Loan 2025 ની સંપૂર્ણ માહિતી

SBI e Mudra Loan 2025: ભારતીય સ્ટેટ બેંક (SBI) દેશના નાના વેપારીઓ અને સ્વરોજગાર લોકો માટે ખાસ યોજના લઈને આવી છે. હવે તમને બેંકમાં લાઇનમાં ઊભા રહેવાની જરૂર નથી, કેમ કે SBI e Mudra Loan 2025 દ્વારા તમે ઘરેથી જ માત્ર થોડા ક્લિક્સમાં ₹90,000 સુધીનો લોન મેળવી શકો છો.

Key features of SBI e Mudra Loan 2025
  • ₹90,000 સુધીનો લોન ઉપલબ્ધ
  • સંપૂર્ણ પ્રક્રિયા ઓનલાઇન અને સરળ
  • કોઈ જમાનત (Collateral)ની જરૂર નથી
  • Flexible Repayment Tenure (સમયસર હપ્તા ચૂકવવાની સુવિધા)
  • ઓછા વ્યાજ દરે લોન
  • ઝડપી મંજૂરી અને રકમ સીધી બેંક ખાતામાં
Who can take SBI e Mudra Loan?

Pan Card Rules 2025: પાન કાર્ડ આધાર કાર્ડ સાથે લિંક કરવું ફરજિયાત છે.આજથી લાગુ થયા નવા નિયમો

Required Documents

📅આધાર કાર્ડ (ઓળખ માટે)
📅પાન કાર્ડ (ટેક્સ માટે)
📅બેંક એકાઉન્ટ ડીટેઈલ્સ
📅ઇનકમ પ્રૂફ (બિઝનેસ પ્રૂફ, બેંક સ્ટેટમેન્ટ અથવા ITR)
📅પાસપોર્ટ સાઇઝ ફોટો

PM Mudra Loan Scheme 2025

How to apply online?
  • SBI ની ઓફિશિયલ વેબસાઇટ ખોલો
  • e Mudra Loan સેક્શન પસંદ કરો
  • તમારું નામ, મોબાઇલ નંબર, આધાર નંબર અને પાન નંબર ભરો
  • જરૂરી દસ્તાવેજો અપલોડ કરો
  • એપ્લિકેશન સબમિટ કરો

8th Pay Commission / ગ્રેડ-પેના હિસાબથી કેટલી વધી શકે તમારી સેલરી? જુઓ Level 1થી 7 સુધીનું કેલ્ક્યુલેશન

PM Mudra Loan Scheme 2025

PM Mudra Loan Scheme 2025

પ્રધાનમંત્રી મુદ્રા યોજના (PMMY) એ એક સરકારી પહેલ છે જે ભારતમાં સૂક્ષ્મ, નાના અને મધ્યમ કદના ઉદ્યોગો (MSME) ને નાણાકીય સહાય પૂરી પાડવા માટે રચાયેલ છે. 2015 માં શરૂ કરાયેલ, આ યોજનાનો હેતુ એવા વ્યક્તિઓ અને નાના વ્યવસાય માલિકોને લોન આપીને ઉદ્યોગસાહસિકતાને પ્રોત્સાહન આપવાનો છે જેમની પાસે પરંપરાગત નાણાકીય સેવાઓની ઍક્સેસ નથી. મુદ્રા હેઠળ ત્રણ અલગ અલગ શ્રેણીઓ દ્વારા લોન આપવામાં આવે છે – શિશુ, કિશોર અને તરુણ.

What is PM Mudra Loan?

પીએમ મુદ્રા લોન વ્યવસાયો અને ઉદ્યોગસાહસિકોને વિવિધ હેતુઓ માટે આપવામાં આવે છે, જેમ કે:

  • નાનો વ્યવસાય શરૂ કરવો અથવા વિસ્તૃત કરવો.
  • કાર્યકારી મૂડીની આવશ્યકતાઓ.
  • સાધનો અથવા મશીનરીની ખરીદી.
  • લોન બેંકો, નોન-બેંકિંગ નાણાકીય કંપનીઓ (NBFCs) અને માઇક્રોફાઇનાન્સ સંસ્થાઓ (MFIs) જેવી સહભાગી નાણાકીય સંસ્થાઓ દ્વારા પૂરી પાડવામાં આવે છે

Loan Categories under PM Mudra Yojana

.👉શિશુ લોન: આ લોન શ્રેણી એવા નવા વ્યવસાયો અથવા ઉદ્યોગસાહસિકો માટે છે જેમને નાના પાયે કામગીરી માટે ભંડોળની જરૂર હોય છે. લોનની રકમ રૂ. 50,000 થી રૂ. 5 લાખ સુધીની હોય છે.

👉કિશોર લોન: એવા વ્યવસાયો માટે યોગ્ય છે જે પ્રારંભિક તબક્કાઓથી આગળ વધી ગયા છે અને વિસ્તરણ અથવા સ્કેલિંગ માટે ભંડોળની જરૂર છે. આ શ્રેણીમાં લોનની રકમ રૂ. 5 લાખ થી રૂ. 10 લાખ સુધીની હોય છે.

.👉તરુણ લોન: એવા સ્થાપિત વ્યવસાયો માટે રચાયેલ છે જેમને વધુ વિકાસ માટે નોંધપાત્ર મૂડીની જરૂર હોય છે. આ શ્રેણીમાં લોનની રકમ રૂ. 10 લાખ થી રૂ. 1 કરોડ સુધીની હોય છે.

👍તરુણપ્લસ :- ૧૦ લાખથી ઉપર અને ૨૦ લાખ સુધીની લોનને આવરી લે છે.

Key Features of PM Mudra Loan

કોઈ જામીનગીરી નથી: પીએમ મુદ્રા યોજના હેઠળ આપવામાં આવતી લોન અસુરક્ષિત છે, એટલે કે લોન લેનારાઓને કોઈ જામીનગીરી આપવાની જરૂર નથી.

લવચીક ચુકવણી: પીએમ મુદ્રા લોન માટે ચુકવણીનો સમયગાળો લવચીક છે, સામાન્ય રીતે 3 થી 5 વર્ષ સુધીનો હોય છે, જે લોન શ્રેણી અને નાણાકીય સંસ્થાના આધારે હોય છે.

ઓછા વ્યાજ દરો: વ્યાજ દરો પ્રમાણમાં ઓછા છે, જેના કારણે નાના વ્યવસાયો માટે લોનની રકમ આરામથી ચૂકવવી સસ્તું બને છે.

સરળ અરજી પ્રક્રિયા: અરજદારો ઓનલાઈન પોર્ટલ દ્વારા અથવા સીધા ભાગ લેતી નાણાકીય સંસ્થાઓ પર લોન માટે અરજી કરી શકે છે.

Eligibility Criteria for PM Mudra Loan

Pan Card Rules 2025: પાન કાર્ડ આધાર કાર્ડ સાથે લિંક કરવું ફરજિયાત છે.આજથી લાગુ થયા નવા નિયમો

મુદ્રા લોન માટે અરજી કરવા માટે, તમારે નીચેના પાત્રતા માપદંડોને પૂર્ણ કરવા આવશ્યક છે:

💥ભારતીય નાગરિકો: ફક્ત ભારતીય નાગરિકો જ આ લોન માટે અરજી કરવા પાત્ર છે.

💥વ્યવસાય માલિકો: તમે સૂક્ષ્મ અથવા નાના ઉદ્યોગ ચલાવતા હોવા જોઈએ અથવા વ્યવસાય શરૂ કરવાની પ્રક્રિયામાં હોવ.

💥ઉંમર: અરજદારની ઉંમર 18 વર્ષથી વધુ હોવી જોઈએ

💥વ્યવસાય ક્ષેત્ર: વ્યવસાય બિન-કૃષિ ક્ષેત્રનો હોવો જોઈએ, જેમ કે ઉત્પાદન, સેવાઓ અને વેપાર.

Benefits of PM Mudra Loan

નાણાકીય સમાવેશ: પીએમ મુદ્રા યોજના નાણાકીય સમાવેશ તરફ એક મહત્વપૂર્ણ પગલું છે, જે એવા લોકોને નાણાકીય સહાય પૂરી પાડે છે જેમની પાસે ઔપચારિક બેંકિંગ ચેનલોની ઍક્સેસ નથી.

ઉદ્યોગસાહસિકતાને પ્રોત્સાહન આપવું: આ યોજના વ્યક્તિઓને ઉદ્યોગસાહસિક બનવા અને તેમના વ્યવસાયો સ્થાપિત કરવા માટે સશક્ત બનાવે છે, જે આર્થિક વિકાસમાં ફાળો આપે છે.

રોજગાર સર્જન: નાના વ્યવસાયોને ટેકો આપીને, આ યોજના રોજગારની તકો ઉભી કરવામાં અને સ્થાનિક અર્થતંત્રને ઉત્તેજીત કરવામાં મદદ કરે છે.

ઓછા વ્યાજ દરો: આ યોજના હેઠળ પોષણક્ષમ વ્યાજ દરો દેવાદારો માટે તેમના નાણાકીય વ્યવસ્થાપનનું સરળ બનાવે છે.

How to Apply for PM Mudra Loan

💬ઓફલાઈન અરજીમુદ્રા લોન આપતી કોઈપણ બેંક અથવા નાણાકીય સંસ્થાની મુલાકાત લો અને જરૂરી દસ્તાવેજો સબમિટ કરો.
💬ઓનલાઈન અરજીતમે મુદ્રા લોન માટે સત્તાવાર વેબસાઇટ અથવા ભાગ લેતી નાણાકીય સંસ્થાઓના પોર્ટલ દ્વારા અરજી કરી શકો છો.

જરૂરી દસ્તાવેજો સબમિટ કરો.

Documents Required
  • Aadhaar Card for identity proof.
  • PAN Card for tax purposes.
  • Business Plan or project report for the loan amount.
  • Bank Account Details.
  • Proof of Business such as GST registration or shop act registration (if applicable).
Important Links:
Official WebsiteClick Here

Conclusion

પીએમ મુદ્રા લોન યોજના 2025 મહત્વાકાંક્ષી ઉદ્યોગસાહસિકો અને નાના વ્યવસાય માલિકો માટે એક ગેમ-ચેન્જર બની રહી છે. તેની સરળ અરજી પ્રક્રિયા, ઓછા વ્યાજ દરો અને લવચીક શરતો સાથે, તે વ્યવસાયિક વિચારોને વાસ્તવિકતામાં ફેરવવા માટે જરૂરી નાણાકીય સમર્થન પૂરું પાડે છે. જો તમે તમારા નાના વ્યવસાયને વિસ્તૃત કરવા અથવા નવું સાહસ શરૂ કરવા માંગતા હો, તો આ યોજના સંપૂર્ણ ઉકેલ હોઈ શકે છે.

HDFC બેંકમાંથી 70 લાખ રૂપિયાની લોન જોઈએ છે? તો કેટલી આવક જોઈએ? CBIL સ્કોર ગણતરી જુઓ

જો તમે HDFC Bank બેંકમાંથી હોમ લોન લેવાનું વિચારી રહ્યા છો, તું તમારી પાત્રતા નક્કી કરતા કેટલાક મુખ્ય માપદંડોને સમજવા જરૂરી છે. બેંક તમારી માસિક આવક, ઉંમર, ક્રેડિટ સ્કોર સીબીલ સ્કોર તમારી વર્તમાનમાં નાણાકીય જવાબદારીઓ અને તમારી નિવૃત્તિ ની ઉંમર જેવા ઘણા બધા પરિબળો ધ્યાનમાં લે છે. એચડીએફસી બેન્ક માં હાલમાં 7.90% ના પ્રારંભિક વ્યાજ દર એ હોમ લોન ઓફર કરી રહી છે. જો તમારે હોમ લોન લેવી હોય અને એ પણ 60 થી 70 લાખ તો તમારી આવક કેટલી હોવી જોઈએ. કેવી રીતે ગણતરી કરશો. આ બધી જ બાબતો તમને નીચે જાણવા મળશે.

કેટલી હોવી જોઈએ લઘુત્તમ માસિક આવક?

Hdfc બેંકના હોમ લોન કેલ્ક્યુલેટર મુજબ જો તમારે 20 વર્ષ માટે 70 લાખ રૂપિયાની લોન જોઈએ છે તો તમારી માસિક આવક ઓછામાં ઓછી 1,05,000 હોવી જોઈએ. આટલી આવક ધરાવતા અરજદારની મહત્તમ 70 લાખ રૂપિયાની લોન મળી શકે છે. આ ગણતરી 7.90% ના વ્યાજદર અને 20 વર્ષની અવધી માટે છે. અને તે ત્યારે જ લાગુ પડે છે જ્યારે તમારી અન્ય કોઈ લોન અથવા બાકી લેણા ન હોય. બેંક કે અન્ય તમારી લોન બાકી ન હોય કપાત ન હોય.

સીબીલ સ્કોર નું મહત્વ (CIBIL )

જો તમને 7.90% ના વ્યાજ દરિસ લાખ રૂપિયાની હોમ લોન 20 વર્ષ માટે મળે છે તો તમારી માસિક EMI RS 58000 રૂપિયા થશે. આ ગણતરી મુજબ તમારે વ્યાજ તરીકે લગભગ RS 69,48,000 ચૂકવવા પડશે. આમ તમારે બેંકની કુલ મળીને 1, 39,48,500 RS પરત કરવા પડશે. લોનની અવધી જેટલી ઓછી રાખશો તેટલું વ્યાજ ઓછું ચૂકવવું પડશે.